
Come si calcola il margine reale di una commessa edile (e perché a fine lavori è troppo tardi)
Quasi tutte le imprese edili che ho incontrato in sette anni di direzione lavori conoscono il margine delle proprie commesse. Il problema è che lo conoscono a consuntivo chiuso, quando il cantiere è smontato, l'ultimo SAL è stato liquidato e il commercialista restituisce il conto economico dell'esercizio. A quel punto il numero non è più un'informazione: è una constatazione. Se la commessa ha reso il quattro per cento invece del dodici previsto, nessuna decisione presa oggi può recuperare quegli otto punti.
Il margine serve durante, non dopo. E calcolarlo durante richiede un metodo diverso da quello che la maggior parte delle imprese applica.
Che cosa si intende per margine di commessa
La definizione è aritmeticamente banale e operativamente insidiosa. Il margine di commessa è la differenza tra i ricavi maturati e i costi sostenuti per produrli, riferita a una singola opera e non all'insieme dell'attività aziendale.
La formula, nella sua forma essenziale:
Margine (%) = (Ricavi maturati − Costi diretti − Quota costi indiretti) / Ricavi maturati × 100
L'insidia sta interamente in tre parole. Maturati, perché il ricavo di una commessa edile non coincide con quanto è stato fatturato né con quanto è stato incassato. Diretti, perché la loro attribuzione alla commessa giusta è il punto in cui la maggior parte delle contabilità aziendali si rompe. Quota, perché i costi di struttura vanno ripartiti su criteri che se scelti male spostano il risultato di diversi punti percentuali senza che nessuno se ne accorga.
Vale la pena chiarire subito una distinzione che genera confusione ricorrente. Il computo metrico estimativo è un documento previsionale, redatto prima dell'esecuzione, che quantifica le lavorazioni e le valorizza a prezzi di elenco. Il consuntivo di cantiere è la registrazione di ciò che è realmente accaduto. Sono due oggetti diversi, e il controllo di gestione vive esattamente nello spazio tra i due. Un'impresa che dispone solo del primo non ha alcun controllo: ha una previsione e una speranza.
Il ricavo maturato non è la fattura
Il primo errore sistematico è calcolare il margine sui ricavi fatturati. In edilizia lo stato di avanzamento lavori è un atto contabile che segue regole proprie: si emette al raggiungimento di una soglia contrattuale, sconta la ritenuta a garanzia, può includere partite ancora contestate e in ogni caso arriva con un ritardo variabile rispetto alla produzione effettiva.
Il ricavo maturato è invece il valore delle lavorazioni realmente eseguite alla data di riferimento, valorizzate ai prezzi contrattuali. Se al trentuno di marzo la struttura in elevazione è realizzata al sessanta per cento e quella voce vale in contratto duecentomila euro, il ricavo maturato di quella voce è centoventimila euro, indipendentemente dal fatto che il SAL non sia ancora stato emesso.
Confrontare costi realmente sostenuti con ricavi fatturati produce un margine che oscilla in modo casuale al ritmo delle emissioni contabili. È un numero che si muove senza significato, e le imprese che lo osservano imparano correttamente a ignorarlo.
I costi diretti e il problema dell'attribuzione
I costi diretti di una commessa si raggruppano in quattro famiglie: manodopera, materiali, subappalti e noli, attrezzature e mezzi d'opera. Su ciascuna esiste un modo specifico di sbagliare.
La manodopera è la voce più insidiosa perché il costo aziendale non è la retribuzione lorda. Al lordo vanno sommati contributi, accantonamenti, cassa edile, ferie, permessi, tredicesima, formazione obbligatoria e visite mediche. Il costo orario reale di un operaio specializzato supera del quarantacinque o cinquanta per cento la retribuzione tabellare. Un'impresa che valorizza le ore di cantiere alla paga oraria sottostima la propria manodopera di un terzo, e su lavorazioni ad alta incidenza di mano d'opera questo da solo spiega scostamenti di quattro o cinque punti di margine.
I materiali vanno attribuiti alla commessa che li consuma, non a quella per cui sono stati ordinati. È una precisazione meno ovvia di quanto sembri: le imprese che lavorano su più cantieri contemporaneamente spostano continuamente materiale da un magazzino all'altro, e la bolla resta intestata alla commessa iniziale. Il risultato è che una commessa risulta sistematicamente in perdita e un'altra sistematicamente in utile, entrambe per ragioni contabili anziché produttive.
I subappalti sono la voce apparentemente più semplice e concretamente più pericolosa, perché il costo non è quello del contratto ma quello del contratto più le varianti concordate a voce in cantiere, più le lavorazioni aggiuntive richieste per rimediare a interferenze non previste, più gli eventuali oneri assunti in luogo del subappaltatore. Nella mia esperienza lo scostamento tra contratto di subappalto e costo finale supera di regola il dieci per cento, e quasi sempre emerge solo alla presentazione dell'ultima fattura.
Noli e mezzi vanno imputati per periodo di effettivo impiego. Una gru che resta in cantiere due mesi oltre il necessario perché la lavorazione successiva è slittata è un costo che continua a maturare in silenzio, e che nessuno registra finché non arriva la fattura del noleggiatore.
I costi indiretti e il criterio di ripartizione
Sede, amministrazione, direzione tecnica, assicurazioni, fideiussioni, ammortamenti, sicurezza aziendale: sono costi reali che vanno recuperati dalle commesse, ma la loro attribuzione richiede una scelta.
I tre criteri praticabili sono la ripartizione proporzionale ai ricavi, quella proporzionale alle ore di manodopera impiegate e quella proporzionale ai costi diretti totali. Nessuno è oggettivamente corretto, ma le conseguenze differiscono in modo sostanziale. Il criterio dei ricavi penalizza le commesse ad alto valore e bassa complessità gestionale. Il criterio delle ore riflette meglio l'assorbimento reale di struttura, perché una commessa che occupa il direttore tecnico per sei mesi consuma più organizzazione di una che ne richiede uno, indipendentemente dai rispettivi importi.
La regola pratica è scegliere un criterio, dichiararlo e non cambiarlo. Il valore del controllo di gestione non sta nella precisione assoluta del singolo dato ma nella confrontabilità tra commesse e tra periodi. Un criterio imperfetto applicato con coerenza è infinitamente più utile di tre criteri corretti applicati alternativamente.
Il calcolo mensile: cinque passaggi
Il metodo che applico è deliberatamente semplice, perché un metodo complesso non viene eseguito.
Il primo passaggio è rilevare l'avanzamento fisico di ogni voce di lavorazione alla data di chiusura del mese, in termini percentuali. Questo dato non nasce in amministrazione: nasce in cantiere, e la fonte naturale è il giornale dei lavori, che registra giorno per giorno le lavorazioni eseguite, le squadre impiegate e i mezzi utilizzati. Un giornale dei lavori compilato correttamente e collegato alla struttura di scomposizione del lavoro fornisce l'avanzamento senza alcuna rilevazione aggiuntiva.
Il secondo è valorizzare quell'avanzamento ai prezzi contrattuali, ottenendo il ricavo maturato per voce e per totale di commessa.
Il terzo è raccogliere i costi diretti del mese attribuiti alla commessa, distinti per le quattro famiglie e, dove possibile, per voce di lavorazione.
Il quarto è aggiungere la quota di costi indiretti secondo il criterio adottato.
Il quinto è calcolare lo scostamento tra il margine previsto a preventivo e quello risultante, sia in valore assoluto sia percentuale, e verificare quali voci lo generano.
È il quinto passaggio a produrre valore. Sapere che la commessa rende il sette e otto per cento invece dell'undici e quattro previsto è un allarme; sapere che l'intero scostamento si concentra su tre voci di lavorazione è un'istruzione operativa.
Un caso concreto
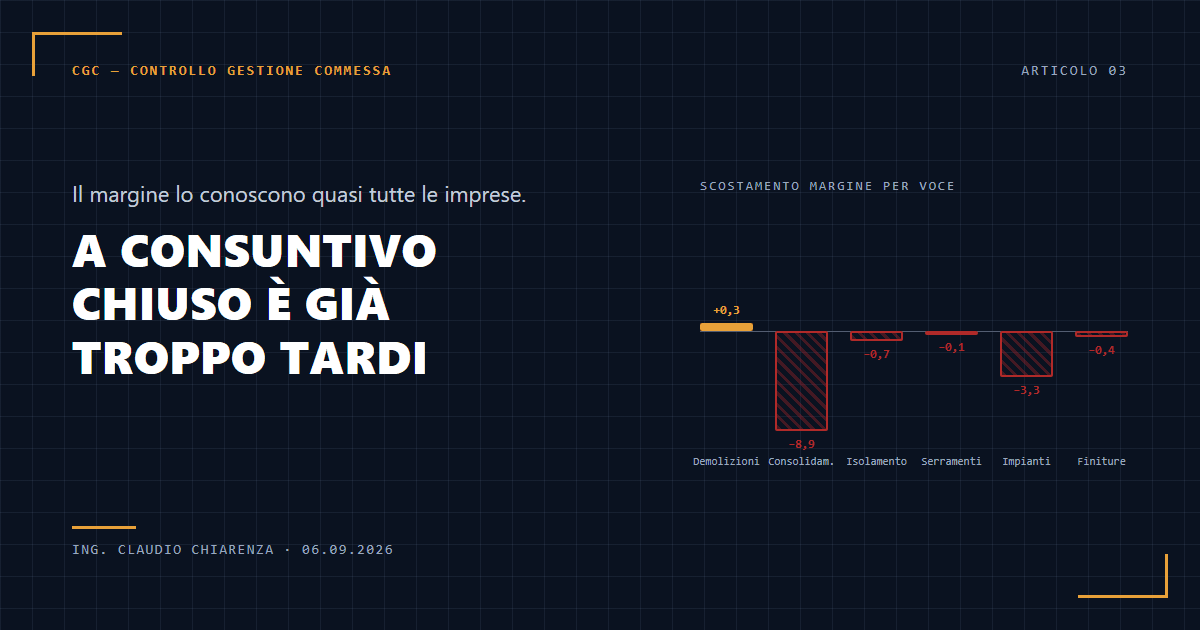
Su un intervento di adeguamento sismico ed efficientamento energetico di un edificio scolastico, importo contrattuale di 1.240.000 euro, il margine previsto a preventivo era dell'11,4 per cento. La rilevazione mensile ha restituito a metà lavori un margine effettivo del 7,8 per cento, con uno scostamento di 3,6 punti pari a circa 44.600 euro.
Il totale non dice nulla di utile. La scomposizione per voce sì:
| Voce di lavorazione | Margine previsto | Margine effettivo | Scostamento |
|---|---|---|---|
| Demolizioni e rimozioni | 12,0% | 12,3% | +0,3 |
| Consolidamento strutturale | 11,0% | 2,1% | −8,9 |
| Isolamento a cappotto | 13,5% | 12,8% | −0,7 |
| Serramenti | 10,5% | 10,4% | −0,1 |
| Impianti meccanici | 9,5% | 6,2% | −3,3 |
| Finiture | 12,5% | 12,1% | −0,4 |
Due voci su sei producono l'intero scostamento. Il consolidamento strutturale ha assorbito ore di manodopera specializzata molto superiori alle previste, perché lo stato di degrado dei nodi trave-pilastro è risultato peggiore di quanto emerso dalle indagini preliminari. Gli impianti meccanici hanno scontato un adeguamento del contratto di subappalto per interferenze con le strutture esistenti.
La rilevazione ha reso possibili due azioni ancora praticabili: la formalizzazione di una riserva documentata sulle maggiori lavorazioni strutturali, sostenuta dalle registrazioni del giornale dei lavori, e la rinegoziazione delle voci residue di impianto prima dell'esecuzione. Le stesse informazioni disponibili a fine lavori avrebbero avuto valore esclusivamente statistico.
Perché il foglio di calcolo smette di funzionare
Ogni impresa strutturata arriva prima o poi a costruirsi un foglio di calcolo per il controllo di commessa. È un passaggio sano, ed è esattamente da lì che è nato il metodo descritto in questo articolo.
Il limite non è tecnico ma organizzativo, e si manifesta su tre fronti. Il primo è la fonte del dato: chi compila il foglio non è chi vive il cantiere, e la trascrizione manuale introduce un ritardo di due o tre settimane che vanifica la tempestività. Il secondo è la profondità: mantenere il dettaglio per singola voce di lavorazione su una commessa con centoventi voci significa gestire migliaia di celle, e la manutenzione diventa un lavoro a tempo pieno. Il terzo è la simultaneità: con quattro o cinque commesse aperte il confronto trasversale richiede una consolidazione che nessuno ha tempo di fare ogni mese.
Il risultato tipico è che il foglio funziona benissimo per una commessa e per sei mesi, poi si degrada in un documento aggiornato quando c'è tempo, cioè mai nel momento in cui servirebbe.
Da dove cominciare
Se oggi il margine delle vostre commesse lo conoscete solo a chiusura, il primo passo non è dotarsi di uno strumento ma stabilire una disciplina di rilevazione. Scegliete la commessa più grande fra quelle aperte, scomponetela in non più di venti macrovoci, e per tre mesi consecutivi rilevate a fine mese l'avanzamento percentuale di ciascuna e i costi diretti attribuibili. Tre cicli sono sufficienti per capire dove i vostri dati sono affidabili e dove no, e quella diagnosi vale più di qualsiasi software introdotto prima di averla fatta.
Quando quella disciplina è pronta a diventare strumento, CGC la sostiene sulle due fasi descritte in questo articolo: il Budget di commessa fissa l'articolazione per voce fin dal preventivo, e l'Analisi e i KPI restituisce lo scostamento mese per mese, mentre la commessa è ancora aperta e la correzione è ancora possibile.
Ing. Claudio Chiarenza è ingegnere civile-architettonico e ha seguito dal 2019, come tecnico di cantiere e direttore tecnico, appalti pubblici e privati per un valore complessivo di circa 35 milioni di euro. È l'autore di CGC — Controllo Gestione Commessa.